Le choc des taux de 2026 arrive dans votre poche
Le 10 ans américain a clôturé au-dessus de 5 % le jour où la Fed a relevé ses taux pour la première fois en trois ans, et la BCE a relevé les siens deux fois. Ce que ça change pour les crédits immobiliers, l’épargne, les fonds obligataires et le Livret A, chiffres à l’appui.
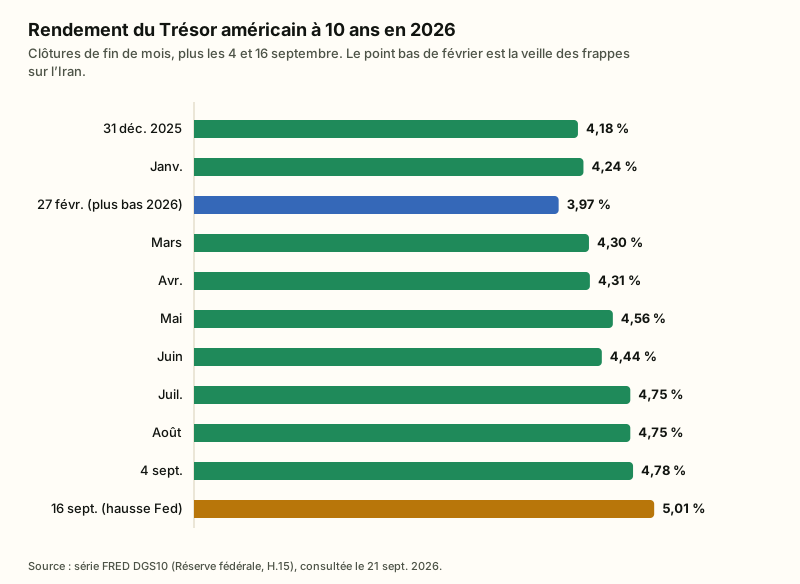
Le 27 février, le rendementRendement obligataireLe rendement annuel qu’offre une obligation achetée au prix du jour et conservée jusqu’à l’échéance. Quand le prix baisse, le rendement monte, et inversement.Lire dans le glossaire → du Trésor américain à 10 ans clôturait à 3,97 %, son point bas de l’année, et les taux hypothécaires américains venaient de repasser sous 6 % pour la première fois depuis 2022. Le lendemain, des frappes américaines et israéliennes sur l’Iran fermaient le détroit d’Ormuz. Le pétrole a presque doublé en cinq semaines, l’inflation américaine est passée de 2,4 % à 4,2 % en trois mois, et le marché obligataire a fait ce qu’il fait quand l’inflation revient : il a tout réévalué.123
Le 16 septembre, le 10 ans américain a clôturé à 5,01 %, sa première clôture au-dessus de 5 % depuis 2023, et le même après-midi la Réserve fédérale a relevé son taux directeur pour la première fois en trois ans. La Banque centrale européenne avait déjà relevé son taux de dépôtTaux de dépôt de la BCELe principal taux directeur de la Banque centrale européenne : ce que les banques gagnent sur l’argent déposé à la BCE au jour le jour. Il ancre les taux d’épargne en euros, la formule du Livret A et les prêts à taux variable.Lire dans le glossaire → deux fois, en juin et le 10 septembre. Les rendements des États allemand et français sont à des niveaux jamais vus depuis 2011 et 2009 respectivement, et la France paie désormais un point de pourcentage entier de plus que l’Allemagne pour emprunter à dix ans.1456 C’est la première remontée durable des taux depuis 2022, et elle est partie des États-Unis. Cet article la suit du marché du Trésor jusqu’à votre crédit immobilier, votre livret, votre fonds obligataire et votre assurance-vie. Chaque chiffre a été vérifié le 21 septembre 2026.
Le mouvement est réel, il est tiré par l’inflation, et les banques centrales lui courent désormais après au lieu de le provoquer. Pour les ménages, cela veut dire trois choses. Les nouveaux emprunteurs paient plus cher, et ceux qui ont fixé leur taux avant mars sont les gagnants. Les épargnants sont enfin rémunérés, mais seulement s’ils bougent : le Livret A à 1,70 % perd toujours face à l’inflation. Et les fonds obligataires à long terme, censés être la partie sûre d’un portefeuille, ont perdu de l’argent pour la quatrième année, parce que c’est ce que fait la duration quand les taux montent.
Ce qui s’est passé, dans l’ordre
L’histoire des taux en 2026 a trois actes.
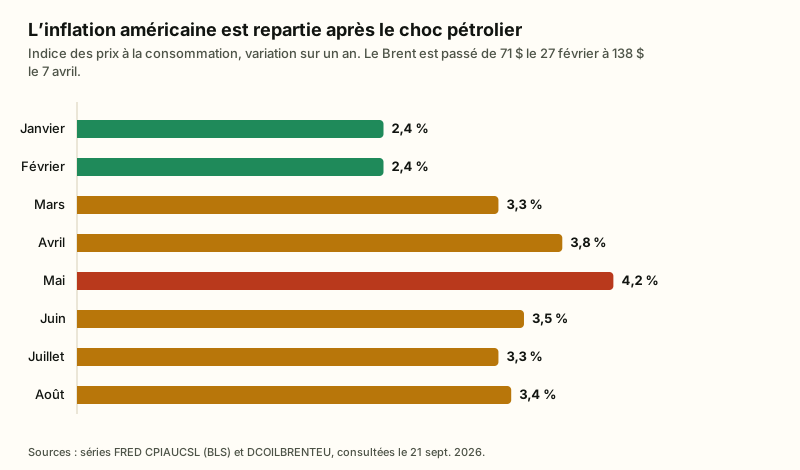
Acte un, le choc. Le 28 février, les frappes sur l’Iran ferment le détroit d’Ormuz, par lequel transite environ un cinquième du pétrole mondial. Le Brent passe de 71 $ le 27 février à 138 $ le 7 avril.27 Les prix à la consommation américains, qui augmentaient de 2,4 % par an, progressent de 3,3 % en mars, 3,8 % en avril et 4,2 % en mai.3 L’inflation de la zone euro passe de 1,9 % à 3,1 % sur les mêmes mois.8
Les rendements obligataires ont suivi. Le 10 ans américain est passé de 3,97 % fin février à 4,56 % fin mai.1 Le mouvement s’est fait presque entièrement sur les taux réelsTaux réelUn rendement obligataire après déduction de l’inflation anticipée : ce que les investisseurs gagnent réellement en pouvoir d’achat. Mesuré directement par les obligations indexées comme les TIPS américains.Lire dans le glossaire → : le rendement des obligations indexées sur l’inflation est monté de 1,72 % à bien plus de 2 %, tandis que l’anticipation d’inflation à dix ans du marché restait proche de 2,3 %.910 En clair, les investisseurs n’ont pas décidé que l’inflation serait durablement plus élevée. Ils ont décidé que la Fed devrait garder des taux plus hauts plus longtemps pour l’arrêter, et qu’ils voulaient être mieux payés pour détenir des obligations longues dans un monde incertain, une quantité que les économistes appellent la prime de terme.
Acte deux, la fausse accalmie. Un cessez-le-feu en juin ramène le pétrole à 70 $ et le 10 ans à 4,44 %.12 La BCE relève quand même ses taux le 11 juin, portant le taux de dépôt de 2,00 % à 2,25 %, pour « tuer dans l’œuf l’inflation liée à la guerre », selon la formule de Reuters.11 La Fed, présidée par Kevin Warsh depuis le 22 mai, maintient son taux directeurTaux des fed fundsLe taux directeur de la banque centrale américaine, fixé sous forme de fourchette par le FOMC huit fois par an. Tous les coûts d’emprunt américains en découlent.Lire dans le glossaire → entre 3,50 % et 3,75 % tout l’été, mais à la réunion de juillet, trois présidents de Fed régionales votent contre, en faveur d’une hausse.1213
Acte trois, la seconde jambe. Le cessez-le-feu s’effondre le 17 août. Le rendement du Bund atteint un plus haut de quinze ans le lendemain.14 Le 28 août, Warsh déclare à Jackson Hole que l’inflation tourne à 3,7 %, que « 54 % des biens et services du panier PCE affichent des hausses de prix supérieures à 3 % », et que « nous devons être confiants que l’inflation sous-jacente se dirige vers notre objectif, clairement et à un rythme suffisant ».15 Les marchés y lisent une hausse à la réunion du 16 septembre, et ils ont eu raison. Le 31 août, les États-Unis frappent des positions iraniennes dans le détroit ; le 1er septembre, actions et obligations chutent ensemble alors que le pétrole bondit, et le coût d’emprunt à long terme du Royaume-Uni atteint son plus haut depuis 1998.1617 Le 10 ans termine la semaine à 4,78 %.1
Acte quatre, les hausses. Le 9 septembre, l’Iran lance la plus grande vague d’attaques contre des navires depuis le début de la guerre et le Brent repasse au-dessus de 120 $.162 La BCE relève de nouveau son taux de dépôt le 10 septembre, à 2,50 %, en avertissant que l’inflation « devrait rester nettement au-dessus de la cible pendant une période prolongée » ; le 10 ans américain bondit de 12 points de base ce jour-là, à 4,95 %.51 Le 16 septembre, la Fed relève sa fourchette cible à 3,75 %-4,00 % à l’unanimité, première hausse depuis 2023, avec un communiqué promettant que « le Comité assurera la stabilité des prix » et des projections prévoyant une hausse de plus cette année.418 Le 10 ans clôture à 5,01 %.1 La Banque d’Angleterre maintient son taux le lendemain, mais trois de ses neuf membres votent pour une hausse.19
L’Europe a suivi
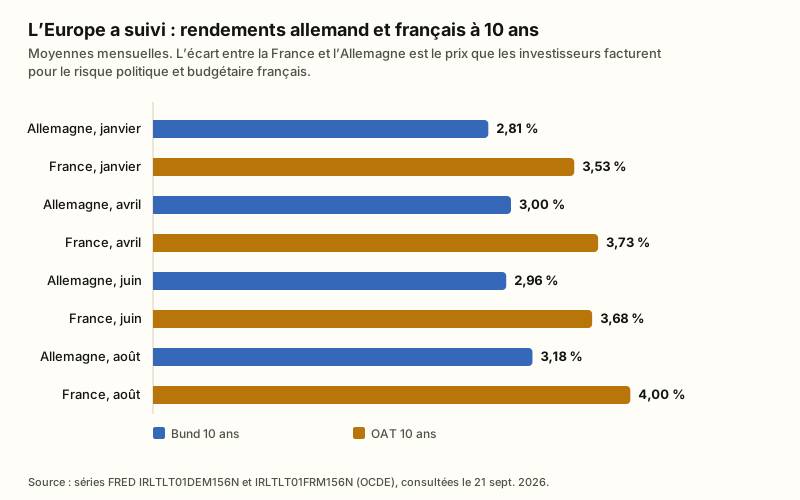
L’Europe importe le pétrole et les rendements. Le Bund allemand à 10 ans, référence de tous les prêts en euros, était à 2,75 % en moyenne en février et 3,18 % en août.20 L’OAT française à 10 ans a franchi 4 % le 23 juillet pour la première fois depuis juin 2009 et a atteint 4,00 % en moyenne en août.2122 Le spread OAT-BundSpread OAT-BundL’écart entre les rendements à 10 ans des États français et allemand, en points de base. C’est le verdict permanent du marché sur le risque budgétaire et politique français.Lire dans le glossaire →, le surplus de rendement que paie la France par rapport à l’Allemagne, s’est élargi d’environ 65 points de base en février à environ 82 en août. Le 18 septembre, l’OAT rapportait 4,55 % et le spread atteignait 100 points de base, un niveau plus vu depuis 2012.20216
La prime française n’est pas qu’une affaire de pétrole. Fitch et S&P ont toutes deux abaissé la note du pays à A+ à l’automne 2025 ; le budget 2026 est passé en février sans vote, par le 49.3, avec un objectif de déficit de 5 % ; la Cour des comptes a averti en juin que la charge de la dette dépassera 77 milliards d’euros cette année.2324 La Banque d’Angleterre, de son côté, observe des rendements des gilts à des niveaux inédits depuis une génération à l’approche d’un budget d’automne.17
Ce que ça change pour votre crédit immobilier
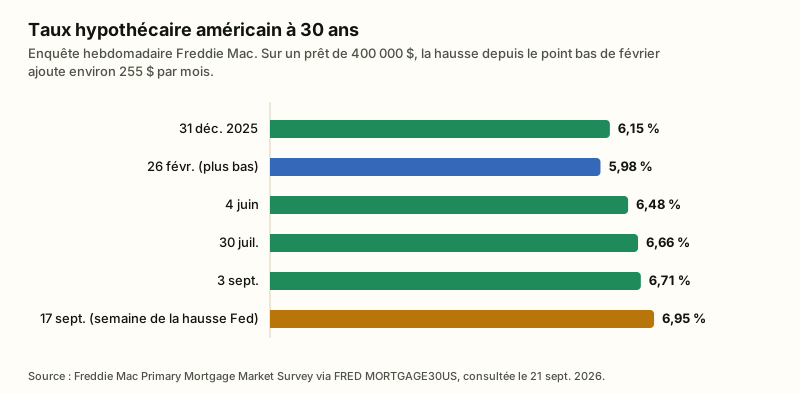
États-Unis. L’enquête hebdomadaire de Freddie Mac plaçait le taux fixe à 30 ans à 5,98 % le 26 février, 6,71 % le 3 septembre et 6,95 % le 17 septembre, la semaine de la hausse de la Fed.25 Sur un prêt de 400 000 $, c’est la différence entre une mensualité de 2 393 $ et de 2 648 $, soit environ 255 $ par mois, ou 92 000 $ sur la durée du prêt.
France. Les taux immobiliers français bougent plus lentement parce que les banques prêtent à taux fixe et se calent sur l’OAT avec retard. L’Observatoire Crédit Logement/CSA a mesuré un taux moyen de 3,16 % en décembre 2025, 3,22 % au premier trimestre, 3,26 % en juin et 3,31 % en août, avec les prêts sur 25 ans à 3,35 %.2627 La note d’août de l’Observatoire indique que les banques ont absorbé la hausse de leur coût de refinancement jusqu’en juin et réajustent depuis ; la production de crédits recule de 16,8 % d’un trimestre sur l’autre, ce que l’Observatoire décrit comme un marché entré en récession.26
Sur un prêt de 250 000 € sur 20 ans, le passage de 3,16 % à 3,31 % ajoute 19 € par mois. Si les taux atteignent 4 %, ce que plusieurs courtiers anticipent désormais pour début 2027, le même prêt coûte 1 515 € par mois au lieu de 1 407 €, et 26 000 € d’intérêts de plus sur sa durée.
Ce que ça change pour votre épargne
Ici, les nouvelles sont meilleures, mais inégales.
États-Unis. Les meilleurs comptes d’épargne rapportent environ 4,1 %, les certificats de dépôt à un an environ 4,15 %, et les fonds monétaires, qui détiennent désormais un record de 8 400 milliards de dollars, environ 3,5 %.2829 Avec une inflation à 3,3 %, le cash fait à peu près jeu égal en termes réels pour la première fois depuis un an.
France. Les taux réglementés ont fait l’inverse pendant la majeure partie de l’année. Le Livret ALivret ALe livret d’épargne réglementé et défiscalisé français, plafonné à 22 950 €, dont le taux est fixé deux fois par an par une formule mêlant inflation et taux courts. 1,70 % depuis le 1er août 2026.Lire dans le glossaire → est tombé à 1,50 % le 1er février, puis remonté à 1,70 % le 1er août, première hausse en trois ans, parce que la formule qui le fixe fait la moyenne de six mois d’inflation et de taux courts.3031 Le LEP, réservé aux ménages modestes, rapporte 2,50 % ; un PEL ouvert cette année, 2,00 %.30 Face à une inflation de 2,4 % en août, seul le LEP conserve sa valeur.32
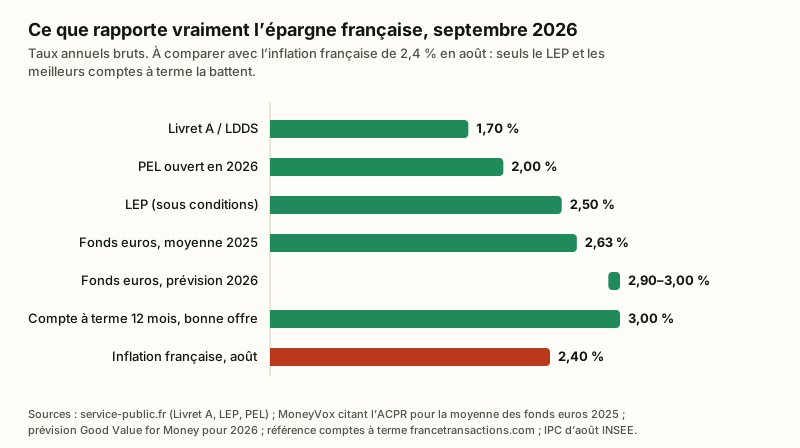
Deux placements rattrapent leur retard. Les fonds en eurosFonds en eurosLe compartiment à capital garanti d’une assurance-vie, investi surtout en obligations d’État et d’entreprises. Son rendement suit les taux obligataires avec plusieurs années de retard.Lire dans le glossaire → de l’assurance-vie ont servi 2,63 % en moyenne pour 2025, comme l’année précédente, mais les assureurs réinvestissent désormais à 4 % et le site spécialisé Good Value for Money attend 2,9 % à 3,0 % pour 2026.3334 Et les banques se remettent à se disputer le cash : des comptes à terme à 12 mois autour de 3 % brut sont disponibles, et certaines banques en ligne proposent des taux promotionnels de 4,5 % à 5 % pendant les premiers mois.35
Ce que ça change pour vos fonds obligataires
C’est la partie qui surprend. Les obligations sont censées être la moitié sûre d’un portefeuille, et en 2026 les plus longues ont encore perdu de l’argent.
La raison s’appelle la durationDurationDe combien le prix d’une obligation ou d’un fonds obligataire bouge quand les taux changent : environ moins la duration, en années, par point de hausse des taux.Lire dans le glossaire →, la mesure de la sensibilité du prix d’une obligation à une variation de son rendement. Un fonds d’une duration de 16 ans perd environ 16 % de sa valeur quand les taux montent d’un point de pourcentage, parce que ses coupons fixes valent désormais moins que ce que paient les nouvelles obligations. Un fonds monétaire, de duration proche de zéro, ne s’en aperçoit pas.
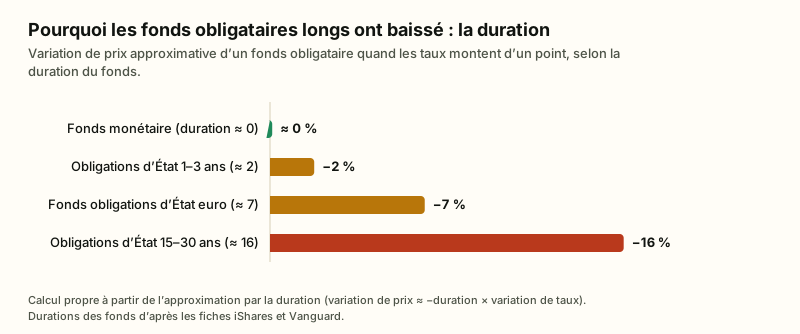
Concrètement cette année : l’ETF iShares obligations d’État euro 15-30 ans perdait 2,1 % entre le 30 décembre et le 4 septembre, puis a encore cédé 5,6 % dans les deux semaines entourant les hausses de la BCE et de la Fed, soit 7,6 % depuis le début de l’année. Le fonds Vanguard obligations d’État zone euro, dont la duration est moitié moindre, perdait environ 2 % début septembre, coupons inclus.36 Aux États-Unis, l’ETF TLT sur les Treasuries à plus de 20 ans a touché un plus bas de 22 ans en août et se dirige vers une sixième année de pertes consécutive, tandis que l’indice obligataire large a presque effacé ses pertes de 2022.37 Les fonds à duration courte et les fonds monétaires ont été stables ou légèrement positifs. La leçon n’est pas « évitez les obligations ». C’est que la duration d’un fonds obligataire est une décision que vous prenez, que vous le sachiez ou non.
Ce que ça change pour les actions
Moins que les gros titres ne le suggèrent, pour l’instant. Le S&P 500 a chuté de 7 % dans la vente de mars liée à la guerre, puis a inscrit un record le 13 août et a clôturé le 4 septembre en hausse de 12,8 % sur l’année. Il a reculé de 2,2 % à l’approche de la hausse de la Fed et a clôturé le 18 septembre en hausse de 11,8 %.38 Sous la surface, le schéma est celui du manuel : le Nasdaq a culminé début juin et traîne depuis, tandis que banques, énergie et valeurs décotées ont mené l’été.39 Des taux réels plus élevés réduisent la valeur actuelle des profits futurs, ce qui pèse le plus sur les sociétés dont les profits sont les plus lointains. Le modèle de marchés de Vanguard de juillet ne prévoit plus que 4,2 % à 6,2 % par an pour les actions américaines sur la prochaine décennie, surtout à cause de valorisations tendues.40 Pour un investisseur européen, le CAC 40 est à peu près stable sur l’année.41
Ce que disent les professionnels
Le discours des grands gestionnaires est constant depuis le printemps, et il consiste surtout à ne pas surréagir.
- Les obligations redeviennent attractives, au milieu de la courbe. Vanguard disait en février qu’il était temps d’ajouter des obligations ; Morningstar a passé l’année à défendre le portefeuille 60/40 et à déconseiller de courir après les échéances les plus longues juste parce que leur rendement affiché est le plus élevé.4243 Une échelle obligataireÉchelle obligataireDétenir des obligations arrivant à échéance à des dates échelonnées, par exemple une par an sur cinq ans, et réinvestir chacune à son échéance. Cela dispense de deviner où vont les taux.Lire dans le glossaire →, ou les ETF à échéance qui l’imitent, dispense de deviner où vont les taux.44
- Le cash est un concurrent, pas un repas gratuit. Les fonds monétaires à 3,5 % font à peu près jeu égal avec l’inflation américaine. C’est un bon endroit pour une épargne de précaution et un mauvais endroit pour une retraite.29
- Les obligations indexées n’ont pas protégé contre ce choc. Les fonds de TIPS longs ont aussi perdu, parce que leurs taux réels ont monté. Une échelle d’obligations indexées individuelles conservées jusqu’à l’échéance se comporte comme promis ; un fonds de TIPS longs, non.43
- Fixez un taux de crédit que vous pouvez supporter. Personne ne sait si le prochain mouvement de la Fed sera une seconde hausse ou une pause. Un taux fixe abordable est une décision ; un taux variable est un pari sur la Fed.
- Pour les épargnants français : gardez le LEP si vous y avez droit, gardez le Livret A comme socle défiscalisé, utilisez un compte à terme ou un fonds monétaire pour le cash au-delà, et laissez le fonds euros rattraper son retard plutôt que de changer de contrat sur la foi d’un seul millésime.3033
Mise en perspective
Il faut garder l’échelle en tête. Du point bas de février au 16 septembre, le 10 ans américain a gagné 104 points de base. En 2022, il en avait gagné 236 en une seule année.1 Bank of America et d’autres ont ressorti l’analogie de 1994, quand une Fed qui baissait ses taux s’était mise à les relever et que le marché obligataire avait chuté avant elle ; la différence est qu’en 1994, la Fed a relevé ses taux de trois points en douze mois, et que celle-ci ne les a relevés qu’une fois pour l’instant, d’un quart de point.45 Ce qui est nouveau en 2026, c’est la combinaison : un choc d’inflation externe, un nouveau président de la Fed avec un test de crédibilité, et des États européens, la France en tête, qui empruntent à des niveaux que le marché commence à faire payer.
En résumé
Les taux ont monté parce que l’inflation est revenue, et l’inflation est revenue à cause du pétrole. Cela rend ce choc différent de 2022, où les banques centrales en étaient la cause, et rend l’issue moins certaine : un cessez-le-feu durable en effacerait une bonne partie, une guerre élargie le prolongerait. Pour votre propre argent, les règles ne dépendent pas de l’issue. Gardez le prêt à taux fixe que vous avez. Déplacez le cash qui dort vers quelque chose qui rapporte 3 %, et vérifiez si vous avez droit au LEP. Connaissez la duration de chaque fonds obligataire que vous détenez, et assurez-vous qu’elle correspond au moment où vous aurez besoin de l’argent. Et traitez les titres à 5 %, qu’il s’agisse d’un Treasury ou d’un livret promotionnel, comme une invitation à lire les conditions, pas comme une raison d’agir aujourd’hui.
Sources
Tous les liens ont été consultés le 21 septembre 2026.
Footnotes
-
Federal Reserve Bank of St. Louis, série FRED DGS10, Trésor à 10 ans. ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8
-
Federal Reserve Bank of St. Louis, série FRED DCOILBRENTEU, Brent. ↩ ↩2 ↩3 ↩4
-
Federal Reserve Bank of St. Louis, série FRED CPIAUCSL, indice des prix à la consommation américain, variation sur un an calculée à partir de l’indice. ↩ ↩2
-
Réserve fédérale, communiqué du FOMC, 16 septembre 2026. ↩ ↩2
-
Banque centrale européenne, décisions de politique monétaire, 10 septembre 2026. ↩ ↩2
-
L’Agefi et Boursorama, « L’écart OAT-Bund atteint 100 points de base, une première depuis 2012 », 18 septembre 2026, via Google News. ↩ ↩2
-
Fortune, « IEA chief: the biggest energy security threat in history », 23 avril 2026, via Google News. ↩
-
Federal Reserve Bank of St. Louis, série FRED CP0000EZ19M086NEST, IPCH zone euro, variation sur un an calculée à partir de l’indice. ↩
-
Federal Reserve Bank of St. Louis, série FRED DFII10, rendement des TIPS à 10 ans. ↩
-
Federal Reserve Bank of St. Louis, série FRED T10YIE, inflation anticipée à 10 ans. ↩
-
Banque centrale européenne, Taux directeurs de la BCE ; Reuters, « ECB raises rates to nip war-driven inflation in the bud », 11 juin 2026, via Google News. ↩
-
PBS, « Kevin Warsh sworn in as Federal Reserve chair », 22 mai 2026, via Google News. ↩
-
Federal Reserve Bank of St. Louis, série FRED DFEDTARU, borne haute de la fourchette des fed funds. ↩
-
Anadolu Agency, « German 10-year Bund yield hits 15-year high », 18 août 2026, via Google News. ↩
-
Kevin Warsh, discours au symposium de Jackson Hole, 28 août 2026. ↩
-
Yahoo Finance, « Stocks, bonds fall as oil jumps after US strikes », 1er septembre 2026, via Google News. ↩ ↩2
-
BBC, « UK long-term borrowing costs highest since 1998 ahead of Budget », 1er septembre 2026, via Google News. ↩ ↩2
-
Réserve fédérale, Summary of Economic Projections, 16 septembre 2026. ↩
-
Banque d’Angleterre, Monetary Policy Summary, 17 septembre 2026. ↩
-
Federal Reserve Bank of St. Louis, série FRED IRLTLT01DEM156N, Allemagne 10 ans, mensuel. ↩ ↩2
-
Federal Reserve Bank of St. Louis, série FRED IRLTLT01FRM156N, France 10 ans, mensuel. ↩ ↩2
-
Le Figaro et L’Agefi, « Le taux de l’OAT à 10 ans franchit les 4 %, une première depuis 2009 », 23 juillet 2026, via Google News. ↩
-
Les Echos, « S&P dégrade la note de la France à A+ », 17 octobre 2025, via Google News. ↩
-
BFMTV, « Cour des comptes : la charge de la dette dépassera 77 milliards en 2026 », 25 juin 2026, via Google News. ↩
-
Freddie Mac, Primary Mortgage Market Survey, via FRED MORTGAGE30US. ↩
-
Observatoire Crédit Logement/CSA, Analyse du marché immobilier, août 2026. ↩ ↩2
-
Observatoire Crédit Logement/CSA, Analyse du marché immobilier, 2e trimestre 2026. ↩
-
Tableaux de taux Forbes et Motley Fool, septembre 2026, via Google News. ↩
-
Crane Data, indice Crane 100 des fonds monétaires ; 24/7 Wall St, « Money market fund assets hit record $8.4 trillion », 24 août 2026, via Google News. ↩ ↩2
-
La finance pour tous, « Livret A : un taux de 1,7 % au 1er août 2026 », 15 juillet 2026. ↩
-
INSEE, estimation provisoire des prix à la consommation d’août 2026, rapportée par Le Figaro et Boursorama, 28 août 2026, via Google News. ↩
-
MoneyVox, « Fonds euros : 2,63 % en 2025, comme en 2024, selon l’ACPR », 30 juin 2026, via Google News. ↩ ↩2
-
Good Value for Money, Info du mois : prévision fonds euros 2026. ↩
-
France Transactions, Comptes à terme : taux et comparatif ; Les Echos, « Comment profiter de la hausse des taux pour placer son cash », 31 août 2026. ↩
-
Historique de cours Yahoo Finance pour iShares € Govt Bond 15-30yr (IBCL) et Vanguard Eurozone Government Bond (VGEA), clôtures du 30 décembre 2025 et du 4 septembre 2026. ↩
-
ETF.com, « BND is about to erase the 2022 bond crash. TLT isn’t close », 14 juillet 2026 ; « TLT hits 22-year low as bond selloff persists », 7 août 2026, via Google News. ↩
-
Federal Reserve Bank of St. Louis, série FRED SP500 ; Reuters, « S&P 500 closes at record as rate-hike worries ease », 13 août 2026. ↩
-
Federal Reserve Bank of St. Louis, série FRED NASDAQCOM ; couverture de la rotation sectorielle par Portfolio Adviser et Yahoo Finance, été 2026, via Google News. ↩
-
Vanguard, prévisions de rendement du Capital Markets Model, 22 juillet 2026. ↩
-
Yahoo Finance, historique du CAC 40. ↩
-
Investopedia, « Is now the time to load up on bonds? Vanguard thinks so », 5 février 2026, via Google News. ↩
-
Morningstar, « Why bonds still have long-term appeal despite their recent wobbles » (22 avril 2026), « What doubters get wrong about the 60/40 » (13 août 2026) et « TIPS ETFs protect against inflation. So why did mine lose money? » (25 août 2026), via Google News. ↩ ↩2
-
WealthManagement.com, « Why bond ladders work when rate forecasts fail », 16 juin 2026 ; Kiplinger, « Target-maturity ETFs as a ladder tool », 24 juin 2026, même référencement que ci-dessus. ↩
-
Note de recherche Bank of America rapportée par Seeking Alpha, « 1994 market analog could signal more inflation and volatility », 12 juin 2026, via Google News. ↩
Recevez le prochain article par e-mail
Un e-mail par article, environ une fois par semaine, en français ou en anglais. Pas de spam, désinscription en un clic.
Cet article est une information générale, pas un conseil financier, fiscal ou juridique personnalisé. Les prix et fonctionnalités ont été vérifiés à la date de publication et ont pu changer depuis. Aucun lien affilié.