Finary vaut-il vraiment le coup ?
L’agrégateur de patrimoine préféré des Français coûte 149,99 € par an en Plus, a augmenté ses prix trois fois, et se bat encore contre les bugs de synchronisation. Voici qui devrait payer, qui ne devrait pas, et les chiffres derrière.
Finary est l’application que les investisseurs français ouvrent pour voir un seul chiffre : tout ce qu’ils possèdent, moins tout ce qu’ils doivent. Comptes bancaires, PEAPEAPlan d’épargne en actions : un compte-titres fiscalement avantagé pour les actions et fonds européens, plafonné à 150 000 € de versements.Lire dans le glossaire →, assurance-vie, SCPISCPISociété civile de placement immobilier : un fonds immobilier non coté qui détient des immeubles et reverse les loyers à ses associés.Lire dans le glossaire →, portefeuilles crypto, l’appartement, la voiture, le tout rassemblé dans un tableau de bord qui se met à jour seul. Depuis son lancement en 2021, la société a levé environ 33 millions d’euros, revendique plus d’un million d’utilisateurs inscrits, et s’est transformée d’un simple agrégateur en courtier agréé, plateforme crypto et distributeur d’assurance.123
La question de cet article est plus étroite : devez-vous donner 149,99 € par an à Finary pour l’abonnement Plus, 54,99 € pour Lite, ou rien du tout ? J’ai lu les pages tarifs, le centre d’aide, les agréments réglementaires, 606 avis Trustpilot, le forum de la société et les blogs finance français indépendants (dont la plupart affichent des codes affiliés ; celui-ci non). Tout ce qui suit a été vérifié le 21 septembre 2026.
Finary Plus vaut ses 149,99 € par an si vous détenez des comptes dans cinq établissements ou plus qui se synchronisent réellement, si vous avez environ 50 000 € ou plus répartis entre eux, et si vous utiliserez le scanner de frais ou le module budget. Pour tous les autres, l’offre gratuite plus la saisie manuelle suffit, et Portfolio Performance calcule mieux la performance, gratuitement. Le plus gros risque n’est pas le prix. C’est que la fonctionnalité pour laquelle vous payez, la synchronisation automatique, est aussi celle dont les utilisateurs se plaignent le plus, encore ce mois-ci.
Ce que vous payez réellement
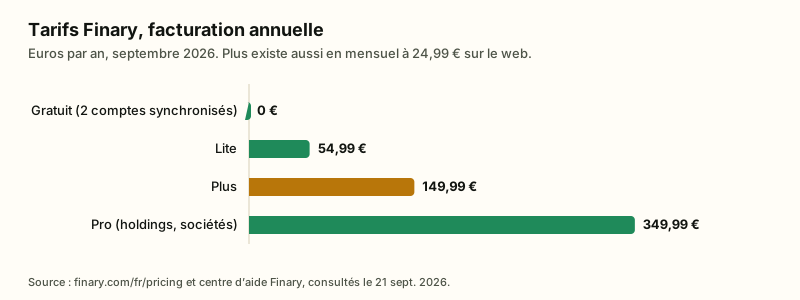
Finary vend quatre formules en libre-service. Les prix ci-dessous viennent de la page tarifs et du centre d’aide, qui concordent entre eux et avec la fiche App Store.456 Des blogs tiers citent encore 9,99 € par mois ou 119,99 € par an ; ces chiffres sont périmés.
| Formule | Prix | Ce qu’elle ajoute | Essai |
|---|---|---|---|
| Gratuit | 0 € | 2 comptes synchronisés, 2 objectifs, actifs manuels illimités. Achats crypto à 1,49 %. | — |
| Lite | 54,99 €/an | Comptes synchronisés et objectifs illimités. Crypto à 1,29 %. | 3 jours |
| Plus | 149,99 €/an ou 24,99 €/mois | Budget, scanner de frais, suivi des dividendes, score de diversification, rapports mensuels, mode famille, déclaration de patrimoine PDF, support prioritaire. Crypto à 0,99 %. | 14 jours |
| Pro | 349,99 €/an | Comptes de sociétés et holdings, pourcentages de détention. | 14 jours |
Deux choses dans ce tableau comptent plus que les prix eux-mêmes.
L’offre gratuite a rétréci. En 2023, elle permettait trois comptes synchronisés ; aujourd’hui, deux.7 Pour la plupart des gens, un compte courant plus un courtier occupent déjà les deux places, si bien que le gratuit est devenu une démo plutôt qu’un produit.
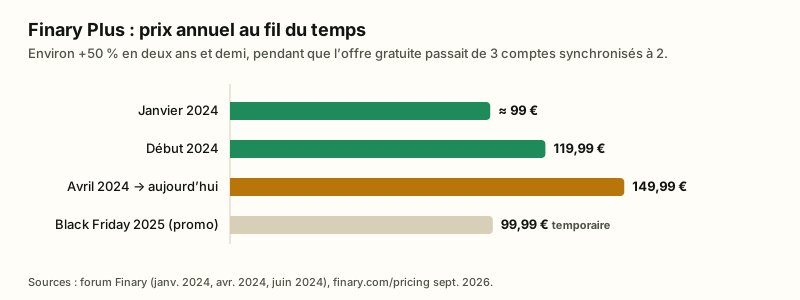
Plus a augmenté d’environ 50 % en deux ans et demi. Des fils du forum de janvier 2024 montrent Plus à environ 99 € ; en avril 2024, des utilisateurs ont vu leur renouvellement passer de 119,99 € à 149,99 €, ce qu’un salarié de Finary a décrit comme un test tarifaire appliqué aux nouveaux abonnés.89 Le prix est resté à 149,99 € depuis, avec une promotion Black Friday à 99,99 € fin 2025.4
Là où Finary brille vraiment
Tous les testeurs, y compris les plus sévères, sont d’accord sur un point : aucun autre outil français ne couvre autant de classes d’actifs avec une interface aussi propre.101112 Le catalogue comprend comptes bancaires et livrets, PEA et comptes-titres, assurance-vieAssurance-vieLe placement préféré des Français : un contrat d’assurance contenant un fonds en euros garanti et/ou des unités de compte, avec des avantages fiscaux après huit ans.Lire dans le glossaire →, PER, épargne salariale, SCPI, immobilier physique estimé via PriceHubble, cryptos détenues sur sept plateformes et 45 blockchains, métaux précieux, crowdfunding, private equity, crédits et objets de collection.1314
Les connexions bancaires passent par trois agrégateurs agréésAgrégation de comptesUn service qui rassemble soldes et opérations de toutes vos banques et courtiers dans un seul tableau de bord, en lecture seule.Lire dans le glossaire → plutôt que par Finary lui-même : Powens pour l’Europe, Plaid pour les États-Unis, le Canada et le Royaume-Uni, et Flanks pour certains courtiers européens.1516 Finary ne stocke pas vos identifiants bancaires et ne peut pas initier de virement ; les clés d’API crypto qu’il demande sont en lecture seule.15 Les données sont hébergées sur Google Cloud en Europe, chiffrées en transit et au repos, avec des tests d’intrusion tiers périodiques et un programme de bug bounty.1517 Je n’ai trouvé aucune fuite signalée. La société a une page d’aide expliquant que « Finary » apparaît dans les alertes de fuite des gestionnaires de mots de passe uniquement parce que les gens réutilisent leurs mots de passe ailleurs.18
La société est aussi, fait inhabituel pour un agrégateur, fortement régulée. Depuis le 31 mars 2026, elle détient un agrément d’entreprise d’investissementAgrément PSI (entreprise d’investissement)L’agrément délivré par l’ACPR qui autorise une société à conserver des titres, exécuter des ordres et donner du conseil en investissement.Lire dans le glossaire → délivré par l’ACPR, qui lui permet de proposer un PEA et un compte-titres.1920 Depuis juillet 2026, elle est agréée prestataire de services sur crypto-actifs sous le régime européen MiCAMiCAMarkets in Crypto-Assets : le règlement européen, pleinement applicable depuis décembre 2024, qui agrée les plateformes crypto dans tout le marché unique.Lire dans le glossaire →, et elle est courtier en assurance inscrit à l’ORIAS depuis 2021.213 C’est une vraie barrière face aux petits concurrents, même si, comme on va le voir, cela change aussi les incitations de l’entreprise.
Les chiffres de croissance, tous déclaratifs, racontent l’histoire d’un produit que les gens veulent :
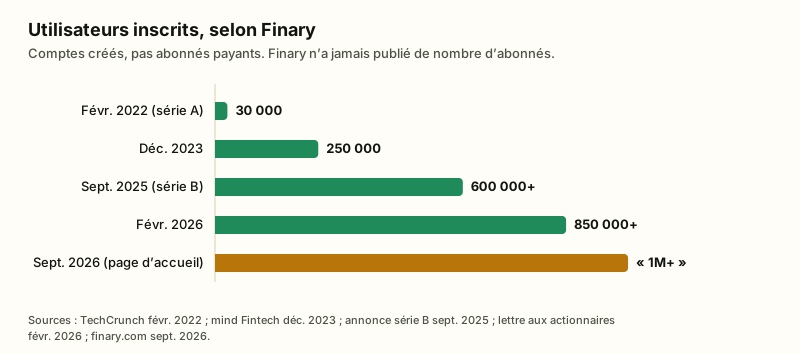
Finary se dit rentable depuis le quatrième trimestre 2024 et employait environ 70 personnes en février 2026.222 En septembre 2025, elle a bouclé une série B de 25 millions d’euros menée par PayPal Ventures.12
Là où ça casse
Passons à l’autre colonne du bilan. La note Trustpilot de Finary est de 3,9 sur 5 sur 606 avis, avec une distribution très étalée : 62 % donnent cinq étoiles et 15 % en donnent une.2324
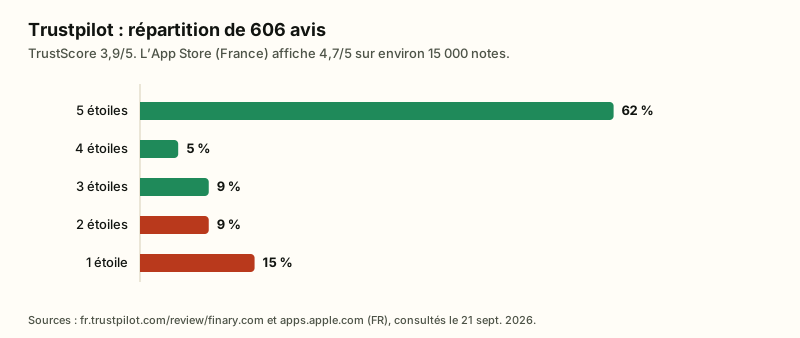
Lisez les avis à une étoile et un thème domine : la synchronisation qui cesse de fonctionner. Les auteurs citent Crédit Mutuel, Société Générale, CIC, BoursoBank, Crédit Agricole, Trade Republic, Amundi, Linxea et Ramify comme établissements restés désynchronisés pendant des semaines.25 Ce n’est pas une plainte ancienne. Un fil sur le propre forum de Finary, intitulé « Réveillez-vous Finary ! », a couru du 23 août au 12 septembre 2026 avec plus d’une douzaine d’utilisateurs décrivant des connexions cassées et des historiques corrompus.26 Dans ce fil, un salarié de Finary a expliqué pourquoi : beaucoup de connexions reposent sur du scraping d’interfaceScraping d’interfaceLire les données d’un site en s’y connectant et en analysant ses pages, faute d’interface officielle. Ça marche jusqu’à ce que le site change.Lire dans le glossaire → plutôt que sur des API officielles, si bien que « le moindre changement de leur côté peut tout casser ».26
Finary sait que c’est le problème. Son journal des mises à jour de décembre 2025 listait Linxea et Interactive Brokers comme « rétablis », et les livrets Crédit Mutuel, le PEA Trade Republic et Yomoni comme priorités encore cassées.27 En octobre 2025, la société a fait sa première acquisition, une petite fintech nommée Affluent, explicitement pour reconstruire la couche de synchronisation avec une architecture « anti-fragile ».28 C’est la bonne décision. Elle n’a pas encore produit un forum silencieux.
Trois faiblesses plus petites comptent pour les investisseurs en particulier :
- Les plus-values sont uniquement latentesPlus-value latenteLe gain que vous feriez si vous vendiez une position aujourd’hui. Il ne devient réel, et imposable, qu’à la vente.Lire dans le glossaire →. La formule documentée de Finary est prix actuel moins prix d’achat moyen, fois la quantité. Les gains sur des positions déjà vendues « ne sont pas pris en compte actuellement », et les comptes synchronisés sans prix de revient partent de leur valeur le jour de la connexion.29 Je n’ai trouvé aucune page officielle décrivant une méthode de rendement pondéré par le temps ou par les fluxRendement pondéré par le temps (TWR)Une mesure de performance qui neutralise l’effet des versements et retraits, pour refléter les placements eux-mêmes plutôt que votre timing.Lire dans le glossaire → ; des tests tiers mentionnent le TWR, mais considérez cela comme de seconde main.
- Pas de formulaires fiscaux. Finary ne génère ni le formulaire 2086Formulaire 2086L’annexe de la déclaration de revenus où chaque cession imposable de crypto-actifs doit être détaillée, une ligne par cession.Lire dans le glossaire → pour les cryptos, ni le 3916-bis, ni l’IFU. Sa page d’aide propose un export CSV et vous renvoie vers un conseiller fiscal.30 Un fil du forum de mai 2026 montre des utilisateurs avec plus de cent cessions crypto remplissant le 2086 à la main.31
- Frictions de renouvellement automatique. Plusieurs avis à une étoile décrivent un essai converti en une année complète facturée via Apple, suivi d’un support lent et uniquement par e-mail.25 Mettez un rappel avant le 14e jour.
Finary est désormais aussi un vendeur
C’est la partie que la plupart des tests écrits avant 2025 manquent. Finary ne gagnait de l’argent qu’avec les abonnements. Il vend désormais ses propres produits et prend une marge dessus :
- Finary Invest (crypto), lancé en 2023 avec Bitstamp comme dépositaire. Les frais sont de 1,49 % par achat en Gratuit, 1,29 % en Lite, 0,99 % en Plus et Pro, et descendent à 0,49 % au-delà de 100 000 € déposés.3233
- Finary Life, un contrat d’assurance-vie avec Generali lancé en février 2025 avec des ETF BlackRock. Le tarif de lancement de 0,99 % tout compris a été qualifié de « bien plus une plaisanterie qu’une véritable proposition » par France Transactions ; les frais ont été baissés en mars 2026 à 0,50 % sur les unités de compte et 0,75 % sur le fonds euros, avec un mode gestion libre ajouté en juin 2026.343536
- Finary One, un service de gestion privée lancé en septembre 2024 avec un minimum de 250 000 €.37
- Un PEA et un compte-titres, annoncés avec l’agrément de mars 2026 et toujours en liste d’attente à ce jour.1938
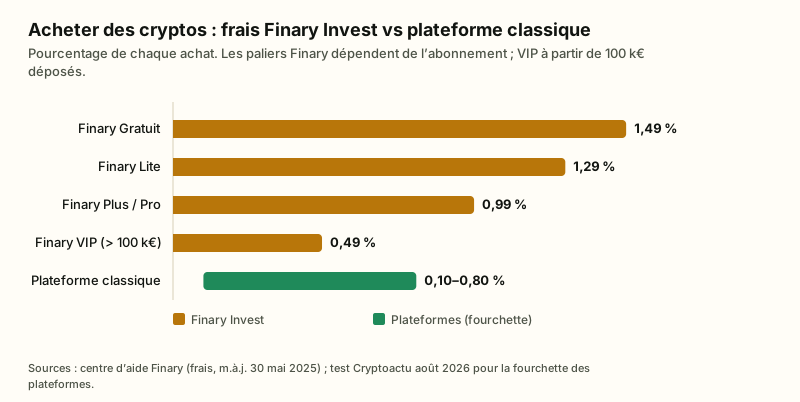
Rien de tout cela n’est répréhensible. Mais cela change la lecture de l’une des fonctionnalités phares de Plus : le scanner de frais, qui note les frais de vos contrats d’assurance-vie et de vos fonds existants. Quand la société qui note votre assurance-vie vend aussi une assurance-vie, le scanner est autant un outil de génération de prospects qu’un outil d’analyse. Signal-Alpha et le cabinet de gestion de patrimoine Noun Partners signalent tous deux ce conflit d’intérêts.1012 Utilisez les chiffres du scanner ; traitez ses recommandations comme une publicité.
Les alternatives
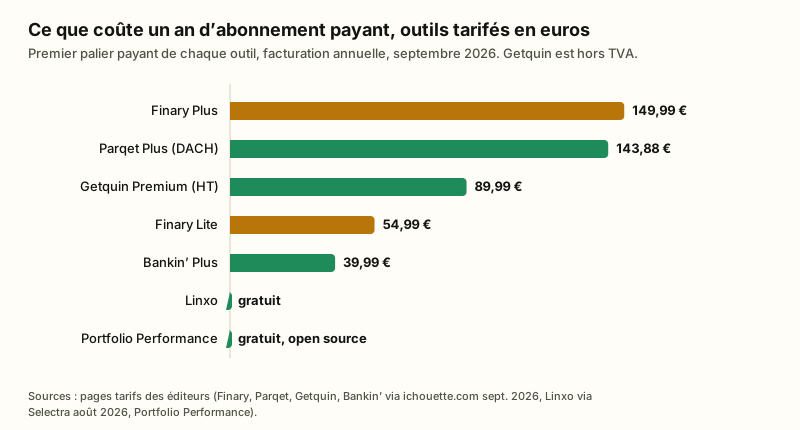
| Outil | Prix (sept. 2026) | Synchro bancaire | Pour qui |
|---|---|---|---|
| Finary | Gratuit / 54,99 € / 149,99 € / 349,99 € | Powens, Flanks, Plaid | Patrimoines français multi-actifs |
| Linxo | Gratuit | Agrégation propre agréée ACPR, 1 700+ connecteurs | Budget avec synchro, sans analyse de performance39 |
| Bankin’ | Gratuit / 39,99 € / 99,99 € par an | Bridge | Budget ; montre les soldes, pas les rendements40 |
| BoursoBank Wicount | Gratuit avec un compte | Intégré | Clients BoursoBank existants41 |
| Getquin | Gratuit / 89,99 € / 149,99 € par an, HT | Connexions courtiers | Investisseurs en actions allemands et européens42 |
| Parqet | Gratuit / 11,99 € / 29,99 € par mois | Trade Republic, Scalable, ING et import PDF | Investisseurs germanophones43 |
| Kubera | 250 $/an, pas de gratuit | Plaid et autres | Patrimoines élevés, orientation US44 |
| Portfolio Performance | Gratuit, open source | Aucune ; import CSV et PDF | Vrais rendements pondérés par le temps et par les flux45 |
| Wealthfolio | Gratuit, open source, local | Synchro payante en option | Investisseurs soucieux de vie privée46 |
La comparaison honnête est la suivante. Si vous voulez une agrégation automatique des banques, assurances-vie et SCPI françaises en un seul endroit, Finary n’a pas de véritable équivalent ; Linxo et Bankin’ sont des applications de budget qui affichent des soldes. Si vous voulez une performance d’investissement exacte et que l’import de relevés ne vous dérange pas, Portfolio Performance est plus rigoureux que Finary et ne coûte rien. La plupart des utilisateurs sérieux que j’ai trouvés sur les forums utilisent les deux.4748
Faisons le calcul
À 149,99 € par an, Plus doit vous faire économiser ou gagner au moins ça. Il n’y a que deux mécanismes par lesquels un agrégateur y parvient.
Le scanner de frais. S’il vous fait sortir d’une assurance-vie à 2 % pour une à 0,6 % sur 50 000 €, c’est 700 € par an, soit cinq fois le prix de Plus. Signal-Alpha estime que le scanner devient rentable à partir d’environ 50 000 € d’actifs.10 Mais c’est un gain ponctuel. Une fois le changement fait, le scanner n’a plus rien à trouver, et vous auriez pu trouver les mêmes frais sur un comparateur gratuit.
Le comportement. L’argument le plus fort en faveur de n’importe quel agrégateur est que voir un chiffre de patrimoine net chaque semaine change ce que vous faites : vous remarquez le cash qui dort, vous repérez l’abonnement oublié, vous rééquilibrez. C’est réel mais non quantifiable, et l’offre gratuite avec saisie manuelle en délivre l’essentiel.
Ce que Plus ne fait pas, c’est améliorer directement vos rendements. Il ne rééquilibre pas, n’optimise pas la fiscalité, et, comme le dit Noun Partners, donne « une bonne photographie » sans « plan structuré ».12
Qui devrait payer
Payez Plus si vous avez cinq comptes ou plus dans plusieurs établissements français, au moins environ 50 000 € d’actifs, et que vous utiliserez vraiment le budget, le mode famille ou la déclaration de patrimoine PDF prête pour un dossier de crédit.49 Les chefs d’entreprise avec des holdings devraient regarder Pro, avec la réserve que les premiers utilisateurs de Pro ont trouvé les fonctions holding immatures.50
Payez Lite si tout ce que vous voulez, ce sont des comptes synchronisés illimités et que vous pouvez vous passer de l’analytique.
Restez en Gratuit si vous investissez via un ou deux courtiers. Deux comptes synchronisés plus la saisie manuelle pour le reste suffisent largement, et Portfolio Performance vous donnera de meilleurs chiffres de rendement.
Passez votre chemin si votre banque ou courtier principal figure dans les listes de plaintes de synchro ci-dessus, si vous avez besoin des plus-values réalisées ou de formulaires fiscaux, si vous vivez hors de France (environ 90 % des utilisateurs sont français et la couverture ailleurs est mince), ou si vous voulez des conseils de quelqu’un qui ne vous vend pas aussi le produit.51
En résumé
Finary est l’agrégateur de patrimoine le mieux construit de France et l’une des fintechs les plus sérieusement régulées de sa taille. Il est aussi 50 % plus cher qu’il y a deux ans, son offre gratuite a été réduite à une démo, et ce pour quoi vous payez, la synchronisation automatique, est ce qui casse. Prenez l’essai de 14 jours, connectez tout, et laissez vos propres banques décider. Si tout se synchronise et que vous avez de l’argent réel réparti entre elles, Plus est un prix correct. Sinon, gardez le gratuit, faites tourner Portfolio Performance à côté, et revenez voir une fois le PEA lancé et la refonte de la synchro éprouvée pendant un an.
Sources
Tous les liens ont été consultés le 21 septembre 2026.
Footnotes
-
Maddyness, « La fintech Finary lève 25 millions d’euros avec PayPal et Y Combinator », 18 septembre 2025. ↩ ↩2
-
Finary, « Finary raises $25M Series B », 18 septembre 2025. ↩ ↩2 ↩3
-
Finary, Mentions légales, mises à jour le 15 septembre 2026. ↩ ↩2
-
Centre d’aide Finary, « Subscribe to Finary ». ↩
-
App Store (France), Finary : Patrimoine & Budget. ↩
-
Forum Finary, « Un nouvel abonnement Finary Lite », 23 juin 2023. ↩
-
Forum Finary, « Finary Plus à 149,99 € l’année quand cela devrait être 119,99 € », 30 avril 2024. ↩
-
Forum Finary, « Finary Pro : fonctionnement », janvier 2024. ↩
-
Signal-Alpha, « Avis Finary », juillet 2026. ↩ ↩2 ↩3
-
Cryptoactu, « Avis Finary », 15 août 2026. ↩
-
Noun Partners, « Avis Finary », mis à jour le 14 septembre 2026. ↩ ↩2 ↩3
-
Centre d’aide Finary, « List of available assets ». ↩
-
Finary, Page d’accueil. ↩
-
Centre d’aide Finary, « How does synchronization via Powens work? ». ↩
-
Centre d’aide Finary, « Is my data safe? ». ↩
-
Centre d’aide Finary, « Bien réagir à une alerte de fuite de données ». ↩
-
Finary, « Finary obtains its securities broker licence (PSI) », 31 mars 2026. ↩ ↩2
-
Gestion de Fortune, « Finary devient entreprise d’investissement », 31 mars 2026. ↩
-
Finary, « Finary MiCA licence », 7 juillet 2026. ↩
-
Finary, « Shareholder letter 2026 », 26 février 2026. ↩
-
Trustpilot (FR), Avis Finary. ↩
-
Trustpilot (EN), Avis Finary. ↩
-
Trustpilot (FR), Avis Finary à une étoile. ↩ ↩2
-
Forum Finary, « Réveillez vous Finary ! », du 23 août au 12 septembre 2026. ↩ ↩2
-
Finary, « Product updates: December 2025 », 15 janvier 2026. ↩
-
Forum Finary, « Le premier rachat de l’histoire de Finary : bienvenue Affluent », 3 octobre 2025. ↩
-
Centre d’aide Finary, « Understand my performance (profit & loss) ». ↩
-
Centre d’aide Finary, « Finary Invest and taxes ». ↩
-
Forum Finary, « Déclaration crypto 2086 : 118 cessions à saisir », mai 2026. ↩
-
Finary, Acheter et vendre des cryptos. ↩
-
Centre d’aide Finary, « Quels sont les frais pour investir en crypto », mis à jour le 30 mai 2025. ↩
-
France Transactions, « Finary Life », mis à jour le 30 avril 2026. ↩
-
Finary, « Finary Life fee reduction », mars 2026. ↩
-
Finary, « Finary Life self-directed investing », 5 juin 2026. ↩
-
Finyear, « La fintech Finary fait aussi de la gestion privée », 19 septembre 2024. ↩
-
Finary, Page d’accueil, liste d’attente PEA, 21 septembre 2026. ↩
-
Selectra, « Comparatif agrégateurs », 4 août 2026. ↩
-
iChouette, « Finary avis, comparatif Bankin’ Linxo », mis à jour le 12 septembre 2026. ↩
-
BoursoBank, « Gérer mon budget et mon patrimoine ». ↩
-
Delphina, « Delphina vs Kubera pricing », 21 juillet 2026. ↩
-
Forum Les Investisseurs Heureux, « Finary : agrégateur de patrimoine », 2023 à novembre 2024. ↩
-
Forum MoneyVox, « Agrégateur de comptes bancaires : avis », octobre 2024. ↩
-
Centre d’aide Finary, « Générer une déclaration de patrimoine », 6 décembre 2023. ↩
-
Forum Finary, « Finary Pro : fonctionnement », janvier à octobre 2024. ↩
-
mind Fintech, « Mounir Laggoune (Finary) agrège 75 milliards d’euros d’actifs pour ses 250 000 utilisateurs », 13 décembre 2023. ↩
Recevez le prochain article par e-mail
Un e-mail par article, environ une fois par semaine, en français ou en anglais. Pas de spam, désinscription en un clic.
Cet article est une information générale, pas un conseil financier, fiscal ou juridique personnalisé. Les prix et fonctionnalités ont été vérifiés à la date de publication et ont pu changer depuis. Aucun lien affilié.